
西方有些智库前几年还在画曲线图,预测中国制造业要追上美国,怎么也得熬到本世纪中叶。结果一抬头,那条预测线早被现实甩在了身后。
更让他们闹心的是,自己出的牌——加关税、断供、拉小圈子——非但没把中国按住,反倒像往锅炉里添柴,把火烧得更旺。
有人形容得很贴切:原本是让中国在跑步机上慢慢悠悠地热身,结果一脚踢下去,跑步机直接切到了冲刺档。
笔者翻看这十年的资料后发现,这种"加速度"既不是天上掉馅饼,也不是哪个部门拍脑袋的功劳。它背后是一整套"外压、内功、顶层设计"咬合在一起的连锁反应。原本写在纸上的三十年路线图,硬是被中国人用十年时间走完了主体部分。
要弄明白这事,得先回到最初那张蓝图上。
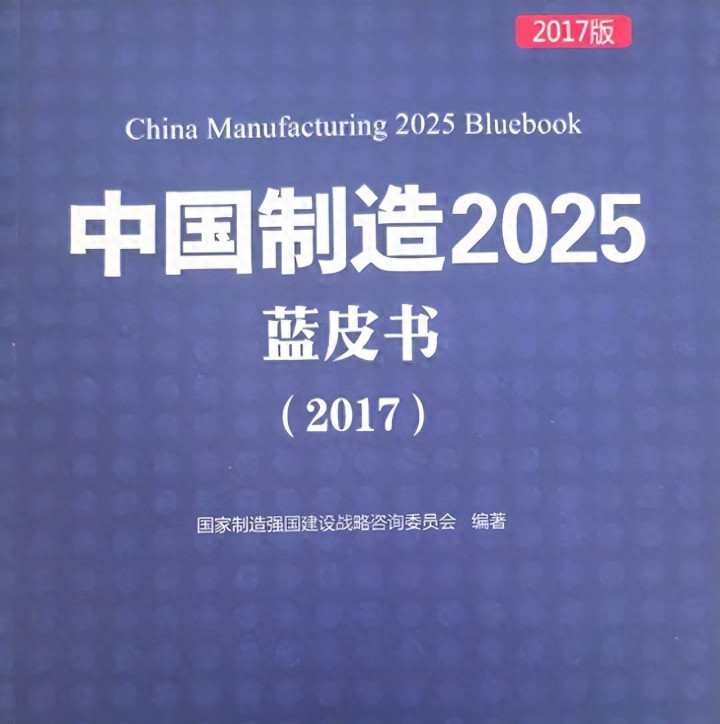
按照当年的设计,《中国制造2025》通过"三步走"实现制造强国的战略目标:第一步,到2025年迈入制造强国行列;第二步,到2035年中国大陆制造业整体达到世界制造强国阵营中等水准;第三步,到中华人民共和国成立一百年时,更加巩固制造业国家地位,综合实力进入世界制造强国前列。
说白了就是三十年三大步,每十年迈一格,最后那一步落在2049年前后。这个节奏,按当年的家底来看其实并不保守。
那时候是什么光景?翻翻2015年前后的报告就知道,"卡脖子"三个字几乎贴在每一个高端行业的门口。
"中国制造2025"计划刚刚实施时,中国道路上行驶的汽车大多来自西方;天空中飞行的飞机全部由美国波音公司或欧洲空客公司制造;中国许多工厂没有进口机床就无法运转;电脑和手机中的芯片、操作系统和软件大多来自美国;甚至银行使用的数据库也依赖跨国公司进行编码和维护。
一个产业大国,关键命脉却基本攥在别人手里,这种结构本身就是一种警告。
可还没等中国按着原计划慢慢补课,外头就先动手了。2018年,美国前总统特朗普试图通过发动"贸易战"来打乱中国的计划。当时美国时任商务部长罗斯声称,"中国制造2025"声称是对美国的"直接威胁"。时任白宫贸易顾问纳瓦罗更是直言,加征关税毫无疑问将直指"中国制造2025"。拜登2021年接任美国总统,延续了特朗普政府时期的大部分对华贸易政策,并更进一步地对中国实施芯片禁令等措施。
这一巴掌打过来,全世界都明白了——中国想把饭碗端在自己手里,有人不乐意。
接下来的剧情,外界已经看了好几年:芯片禁令、设备断供、实体清单一茬接一茬。按某些人的算盘,这一套组合拳下去,中国的产业升级路至少要被掰断好几节。
可现实给出的反馈,恰恰相反。
中国外交部当年那句"压力产生动力"不是嘴上说说的客气话。耿爽强调:"中国有一句话,叫压力产生动力。我相信,当前形势下,中国人民的智慧和干劲会被进一步激发,'中国制造2025'会走得更快、走得更好。"回头再看这段话,预言味儿相当浓。
封锁本想摁住中国,结果按出了一身肌肉。原本可以慢慢从国外买的零件,必须自己造;原本可以借用的标准,必须自己写;原本依赖海外的研发链,必须在国内重新铺一条。
逼到墙角的那一脚,反倒踹开了一扇新门。
外部压力是催化剂,真正让"提速"成为可能的,是中国自己这十年憋出来的内功。
最直观的指标,就是块头和分量都翻了番。根据《纽约时报》引用联合国统计司数据的报道,截至2023年中国制造业的总产值占全球总量的31.6%,超过了美国、德国、日本、韩国和英国的总和。
注意,2010年中国就已经是世界第一了,但当时的"第一"水分不小——大量靠的是低端组装。十年后再来看这个"第一",含金量完全是两个概念。
更猛的是产业链的厚度。中国连续15年蝉联全球第一大造船国,造船业订单量占全球70%,展现出强大的产业实力。在高技术船舶领域,实现了航空母舰的突破,实现了LNG船的突破,也实现了大型豪华邮轮的突破,达到了"三大明珠"的全面突破。
要知道,LNG船过去多年一直被韩国船厂垄断,被誉为"造船工业皇冠上的明珠"。如今这颗明珠正成串往中国搬家。
新能源更是肉眼可见地一边倒。我国的动力电池在全球市场中占比65%以上。全球前10大动力电池企业中,中国占据6席。宁德时代占全球市场的37.9%,成为全球领军企业。
太阳能和风能那边的成绩单同样亮眼。到2024底,我国太阳能和风能的累计装机达到14.1亿千瓦。这比我国向全球宣告的2030年碳达峰时二者总装机12亿千瓦的目标提前了6年。2024年,我国太阳能发电装机和风力发电装机都超过了全球其他国家的总和。并且,光伏装备的产销量占全球市场的80%以上,风电装备的产销量占全球市场的65%以上。
碳达峰目标提前六年完成,全球过半的光伏装备贴着"中国造"的标签——这是用万亿千瓦时的电量在告诉世界,谁才是新能源时代真正的主场玩家。
医疗设备这块也很提气。我国公司可以自主设计和制造世界上最先进的超导磁共振系统,该系统可以产生5特斯拉的磁场,比计划目标高出70%。它的价格仅为西方同类产品的十分之一,大大降低了需要MRI的中国患者的医院检查成本。
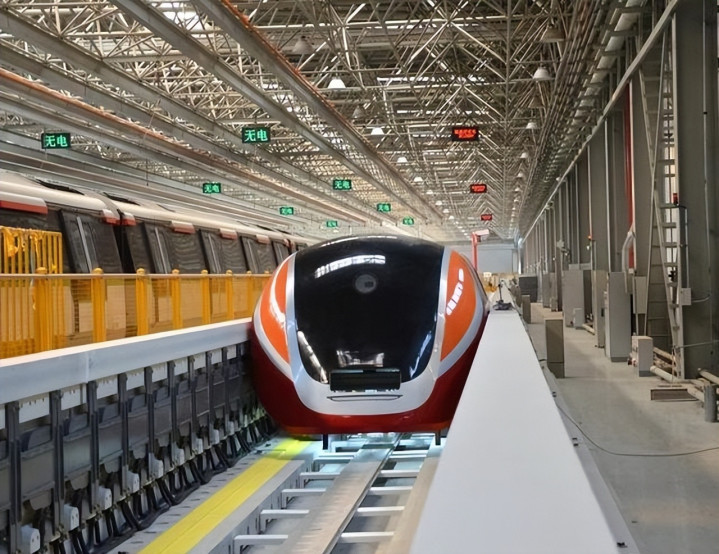
性能更强、价格更低,这几乎是中国制造在多个领域复刻出的"通用打法"。
哪怕是最被卡得死死的芯片领域,中国也没怂。在信息技术领域,尽管面临美国及其盟友的打压,中国5G技术仍在国内外被广泛应用,中国在集成电路、通信设备、操作系统、工业软件和智能制造领域已实现大部分既定目标。虽然中国仍尚未实现最先进的EUV光刻技术的产业化,但高端芯片制造已经获得长足发展。
封锁不仅没把芯片产业摁死,反倒催生出一大批从设计、设备到材料的国产替代力量。
国产大飞机也算是把这条路走通了一段。国产C919大型客机于2023年成功交付并投入商业运营,标志着中国民用航空制造业迈出了重要一步。C919的研制成功打破了波音和空客在大型客机市场的长期垄断,为中国航空工业的发展注入了新的活力。
天上飞的、海里游的、地上跑的——这十年,"中国造"几乎在每一个赛道都补齐了曾经的短板。
光有外部压力和内部底气还不够,能不能"提速不走样",关键看顶层设计这台总发动机。
战略不是写在纸上看的,是要拆成一颗颗螺丝拧下去的。2014年,由工业和信息化部牵头,会同国家发改委、科技部、财政部、国家质检总局、中国工程院等20多个国务院有关部门,组织50多名中国工程院院士、100多位专家起草了《中国制造2025》,并向国务院报批。
几十位院士、上百位专家,前后几年磨出来的方案——这不是临时拍脑袋的政绩工程,而是有章法、有路径的系统作战。
到了交卷的时候,成绩单是这样的:2024年4月《南华早报》根据过去10年出版的官方文件书籍和其他权威消息来源,整理出计划中的260多个目标,数据显示"中国制造2025"超过86%的目标已经完成。
更耐人寻味的是连美国官方报告都不得不承认这一点。美国国务卿马可·鲁比奥于2024年9月发布报告指出,中国在电动车、能源与发电、造船、高铁等4大产业,已在全球占有领先地位;在航空航天、生物科技、先进材料、机器人与工具机、半导体等5大产业,取得相当实质的进展,接近目标,唯有农业机械方面还未达预期。
对手亲自给中国发了"已领先"的认证——这种待遇可不多见。
到了2025年的"收官时刻",国内权威研究机构的评分更加厚实。2025年是中国制造2025战略的收官之年,同时也是部署第二步战略任务的关键之年。从目标完成度来看,众多权威数据与分析显示,"中国制造2025"已取得卓越进展。
中国工程院方面对此也有清醒判断。苏波表示:我们刚刚迈入制造强国的行列。要建成全球一流的制造强国,还需要奋斗两个十年的时间。我们坚信,我们一定能够完成这一伟大的历史任务,甚至有可能提前完成。
不夸大,不躺平,把短板挂在墙上接着补——这才是制造强国应有的姿态。
中国并没有在闷头发展中走"封闭"路线,恰恰相反。自2018年以来,由于遭到美国、欧盟和其他国家的强烈反对,"中国制造2025"一词在政府和其他官媒中已不再强调。实际上,该计划仍在实施中。中国政府将继续对已确定的技术进行大量投资。2018年,中国政府承诺投资约3000亿美元实现该产业计划。在中国大陆爆发新冠肺炎疫情之后,至少有额外的1.4万亿美元被投资于该计划。
低调归低调,钱袋子和决心一点没缩水。
随着收官之年画上句号,下一程的接力棒也已经准备好。下一个五年规划将于2026年3月的两会上公开,而下一份制造业蓝图可能在会议前后的任何时间公布。
按照已经透露出的规划方向,中国仍将制造业视为国家安全和创造就业的核心,而DeepSeek今年早些时候在人工智能领域的突破,更增强了他们对现有战略有效性的信心。
中央定方向、地方搞落地、企业冲在前面,三股力量拧成一股绳。长三角的集成电路产业带、粤港澳的新能源车集群、成渝的电子信息走廊——这些不是地图上画出来的圈,而是实打实长出来的产业生态林。
至于剩下那一小撮还没啃下的硬骨头,比如最前沿的光刻机、部分新材料,中国制造的看家本事就是——慢慢磨,绝不撒手。
回头看这十年的轨迹,"加速"的真正秘密其实只有一句话:把别人的施压变成自己的复利。
外部封锁原本是一道高墙,结果中国把它改造成了登高的台阶;内部短板原本是几十块拼图缺角,结果硬是被一块一块焊上、磨平、抛光。三十年的剧本被压缩成十年来演,靠的不是一招鲜,而是战略的耐心、产业的厚度和那股不服输的劲儿。
笔者觉得,这件事最大的启示倒不在于跑得有多快,而在于——只要把方向选对、把产业根扎深、把人心拢住,再大的压力都能被磨成动力,再陡的坡都能踩出阶梯。
收官之年已经翻篇,接力棒交到了下一个五年。全球竞争只会更紧、技术浪潮只会更急,但有了这一程的脚力和定力,中国制造的下半场,已经不必再仰望谁的背影了。
申宝优配提示:文章来自网络,不代表本站观点。